
Những điểm nổi bật
- Làn sóng AI và việc chuyển năng lực sản xuất sang HBM đã tạo ra “siêu chu kỳ” RAM, kéo giá DRAM và NAND tăng mạnh, thiếu hụt dự kiến kéo dài tới 2026–2028 và làm đội chi phí hạ tầng data center.
- Nhu cầu bộ nhớ hiện do data center AI và dịch vụ cloud dẫn dắt, cộng thêm xu hướng 5G/edge, PC/gaming, smartphone, ô tô và IoT, khiến RAM trở thành nguồn lực chiến lược, biến động mạnh chứ không còn là chi phí ổn định.
- GreenNode (trước đây là VNG Cloud) hỗ trợ doanh nghiệp giảm rủi ro bằng cách đưa workload lên cloud, tối ưu lựa chọn DDR4/DDR5, chia nhỏ lộ trình nâng cấp RAM và thiết kế kiến trúc mở rộng theo giai đoạn, cân bằng hiệu năng, chi phí và rủi ro thị trường bộ nhớ.
Bộ nhớ flash đang trở thành một trong những mặt hàng được săn đón nhất trong ngành công nghệ, bên cạnh DRAM, khi các workload do AI thúc đẩy tiếp tục làm gia tăng mạnh nhu cầu lưu trữ dữ liệu. Theo TechPowerUp, SanDisk đã tăng giá hợp đồng NAND flash khoảng 50% trong tháng 11/2025, phản ánh sự thắt chặt ngày càng rõ rệt giữa cung và cầu.
Tương tự đà tăng mạnh của giá DRAM - tăng tới 172% so với cùng kỳ năm trước - thị trường NAND flash được dự báo sẽ chịu áp lực tăng giá tương đương. Trước bối cảnh này, nhiều nhà sản xuất module bộ nhớ đã tạm thời ngừng giao hàng để đánh giá lại chiến lược giá và các cam kết với khách hàng.
Các tên tuổi lớn trong ngành như Transcend, Innodisk và Apacer Technology nằm trong số những doanh nghiệp tạm dừng xuất hàng. Riêng Transcend đã ngừng báo giá mới và các lô hàng xuất đi từ ngày 7/11/2025, nhằm xem xét các bước đi tiếp theo trong bối cảnh thị trường còn nhiều biến động. Doanh nghiệp này cũng cho biết tình trạng thiếu hụt NAND flash nhiều khả năng sẽ còn kéo dài, với giá tiếp tục tăng trước khi dần ổn định ở mức hợp lý hơn.
Bùng nổ AI: Vì sao trung tâm dữ liệu cần nhiều RAM hơn hiện nay?
DRAM là thành phần nền tảng của hạ tầng CNTT hiện đại và thị trường bộ nhớ này vốn mang tính chu kỳ, luân phiên giữa các giai đoạn dư cung và khan hiếm tùy thuộc vào năng lực wafer, hiệu suất sản xuất và nhu cầu thị trường. Sau giai đoạn dư cung vào năm 2024 khi nhu cầu hậu đại dịch hạ nhiệt, thị trường đã bước sang một chu kỳ mới trong năm 2025, với sự bùng nổ của AI và nhu cầu từ các trung tâm dữ liệu đóng vai trò là chất xúc tác chính.
Sự mở rộng nhanh chóng của các mô hình AI quy mô lớn đã thúc đẩy hyperscaler triển khai máy chủ với tốc độ chưa từng có, kéo theo nhu cầu mạnh mẽ về bộ nhớ băng thông cao (HBM) sử dụng trong GPU và các bộ AI accelerator. Chẳng hạn, gần đây, AWS đã âm thầm tăng giá các gói EC2 Capacity Blocks dành cho ML khoảng 15%. Do HBM mang lại biên lợi nhuận cao hơn đáng kể, các nhà sản xuất đã chuyển dịch năng lực wafer từ DRAM truyền thống sang HBM, khiến nguồn cung DRAM bị thắt chặt đột ngột. Hệ quả là thị trường bước vào một “siêu chu kỳ” của DRAM, với giá tăng mạnh (nhiều báo cáo cho thấy mức tăng gấp nhiều lần theo năm) và tồn kho giảm xuống mức cực thấp.
Cuộc khủng hoảng cuối năm 2025 khác biệt so với các chu kỳ trước đây vốn do PC hay smartphone dẫn dắt; thay vào đó, nó bị chi phối bởi nhu cầu từ AI và trung tâm dữ liệu, phản ánh tình trạng thiếu cung do tái phân bổ năng lực sản xuất hơn là nhu cầu tăng trưởng dài hạn. Mặc dù các nhà sản xuất bộ nhớ vẫn duy trì ngân sách đầu tư lớn, phần lớn nguồn lực lại được ưu tiên cho HBM và các quy trình sản xuất tiên tiến, khiến việc phục hồi nhanh nguồn cung DRAM trở nên khó khăn. Điều này đã làm gia tăng đáng kể chi phí hạ tầng trung tâm dữ liệu, buộc doanh nghiệp và nhà vận hành phải đánh giá lại chiến lược đầu tư phần cứng và tìm kiếm các mô hình triển khai linh hoạt hơn nhằm giảm thiểu rủi ro biến động chi phí.
Tóm lại, tình trạng khan hiếm RAM được kích hoạt bởi sự kết hợp giữa tăng trưởng nhu cầu bùng nổ và các rào cản mang tính cấu trúc về nguồn cung, bao gồm:
- Nhu cầu AI tăng vọt: Sự mở rộng nhanh chóng của các trung tâm dữ liệu AI đã làm nhu cầu đối với DRAM, HBM và LPDDR trên CPU, GPU và các bộ tăng tốc AI tăng mạnh, đẩy mức tiêu thụ bộ nhớ vượt xa các chuẩn mực lịch sử.
- Chuyển dịch sang sản xuất HBM: Các nhà sản xuất bộ nhớ đã tái phân bổ năng lực wafer từ DRAM truyền thống sang HBM có biên lợi nhuận cao hơn để phục vụ AI, khiến nguồn cung DRAM sụt giảm đáng kể.
- Mở rộng công suất chậm: Việc xây dựng nhà máy DRAM mới cần 3–5 năm, trong khi các hãng vẫn thận trọng với việc đầu tư quá mức do lo ngại về khả năng hình thành “bong bóng” nhu cầu AI.
- Cạnh tranh nguồn cung ngày càng gay gắt: Hyperscaler, chính phủ và các OEM lớn đang ký hợp đồng dài hạn và tích trữ bộ nhớ, tiếp tục siết chặt thị trường.
- Triển vọng thiếu hụt kéo dài: Các nhà phân tích dự báo chu kỳ khan hiếm DRAM hiện tại có thể kéo dài đến giai đoạn 2026–2028, và chỉ hạ nhiệt khi các nhà máy mới đi vào hoạt động.
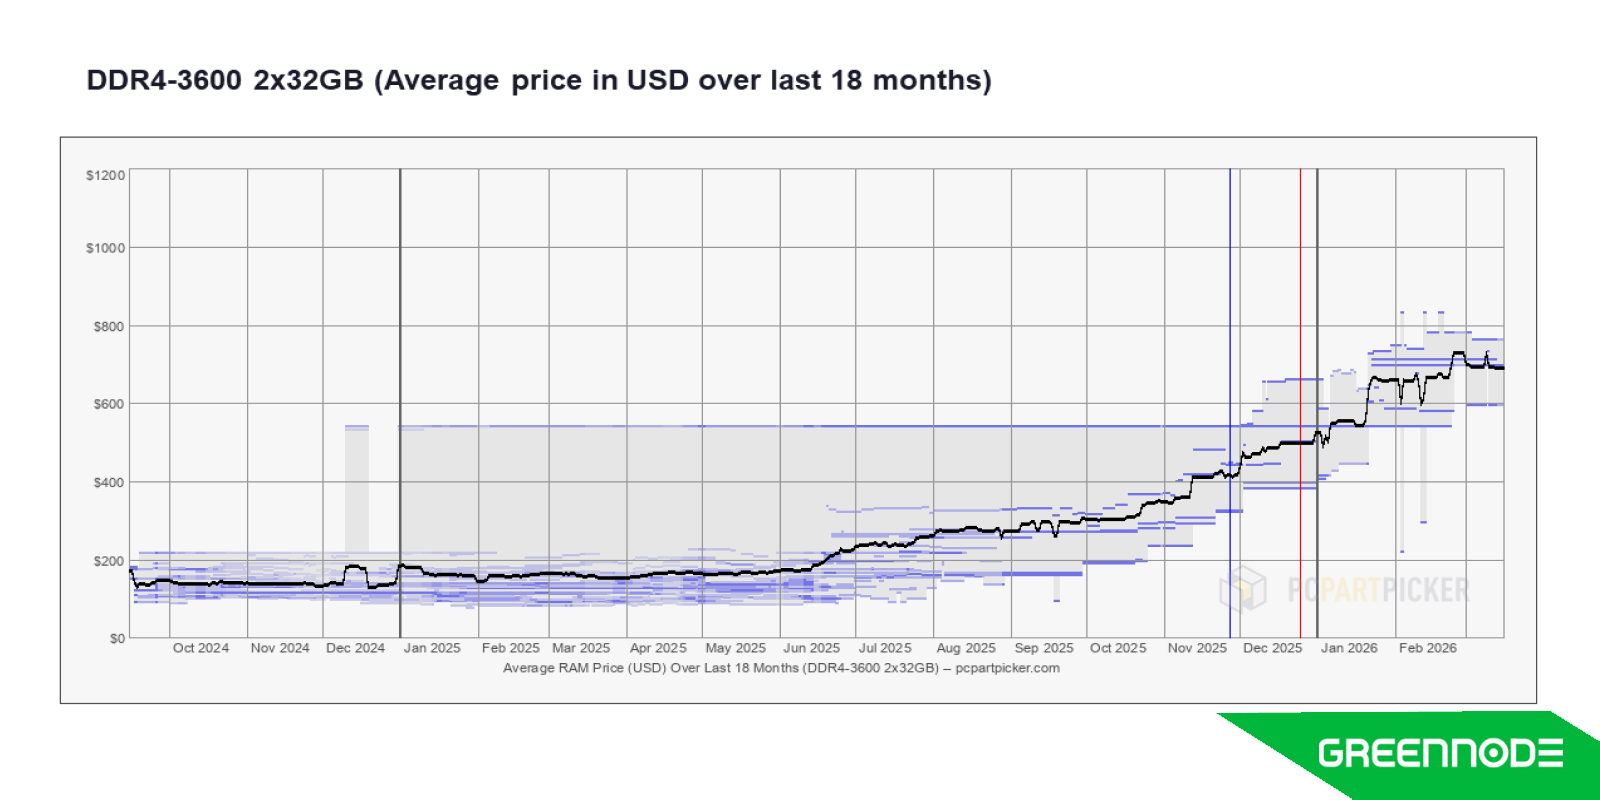
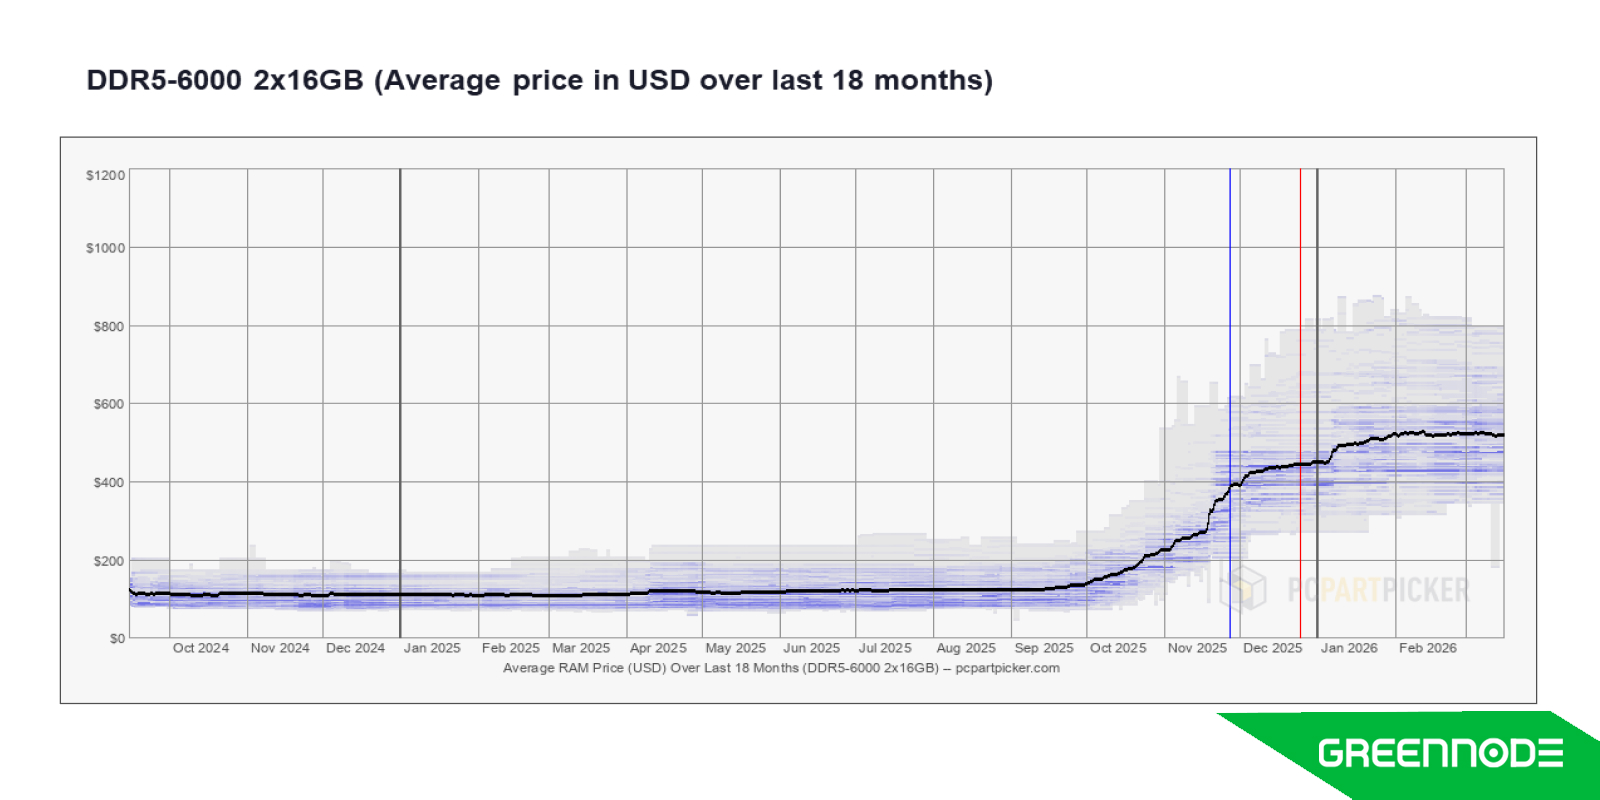
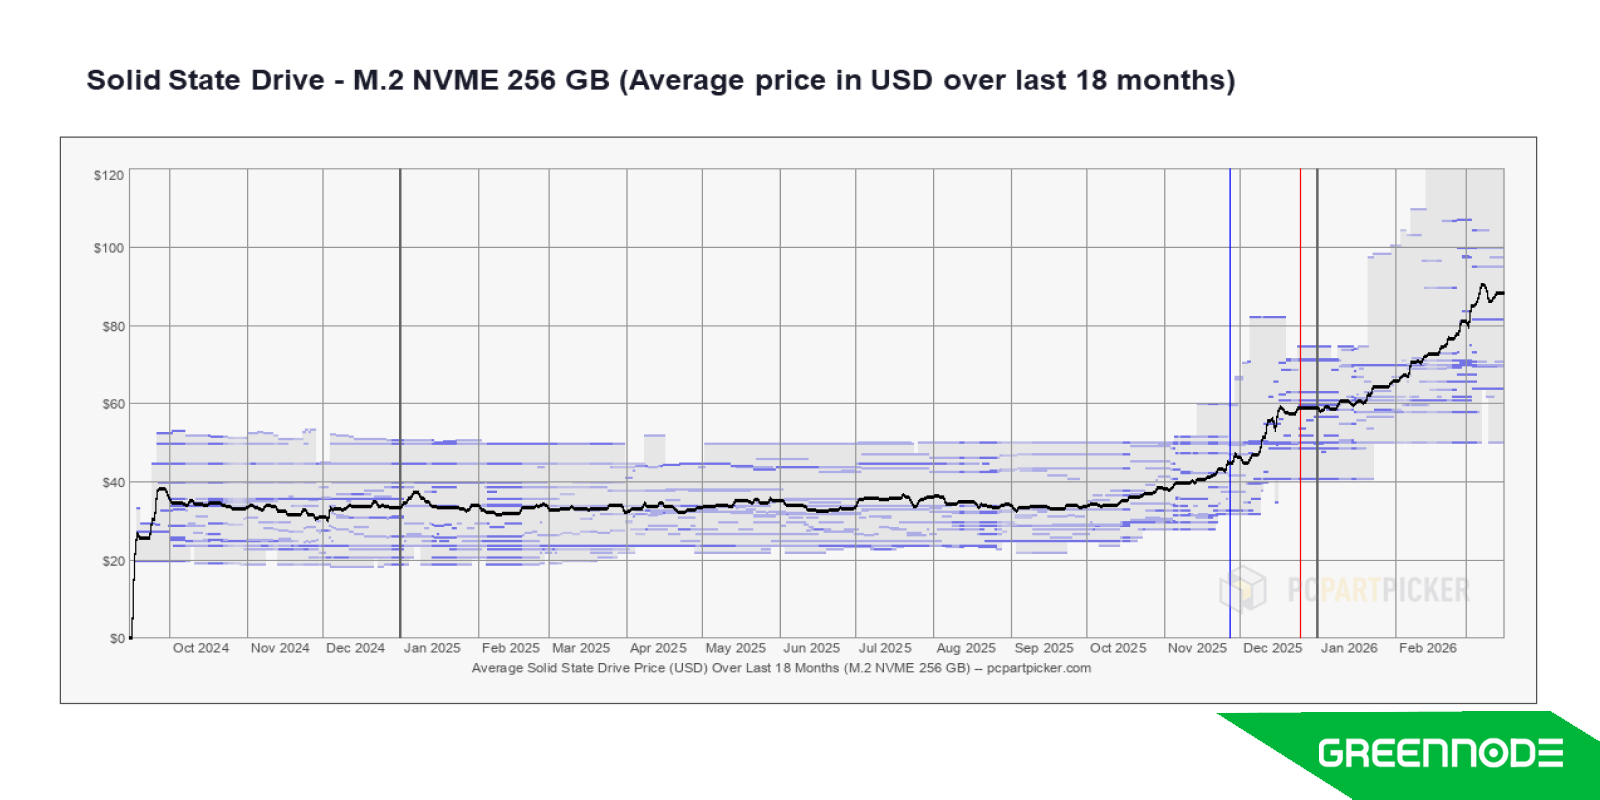
Các số liệu benchmark khác từ PCpartpicker.com khi so sánh lịch sử giá linh kiện PC còn cho thấy bức tranh khắc nghiệt hơn nhiều.
Phân tích nhu cầu RAM
Đến tháng 12/2025, sự gia tăng nhu cầu bộ nhớ diễn ra trên nhiều lớp, nhưng động lực áp đảo đến từ AI và các workload trung tâm dữ liệu:
- Trung tâm dữ liệu AI (nhu cầu chính): Các cụm huấn luyện và suy luận AI quy mô lớn hiện phân bổ ngân sách cho bộ nhớ tương đương GPU. Server AI hiện đại tiêu thụ lượng lớn HBM và DDR5, trong đó các GPU cao cấp có thể sử dụng tới 1TB HBM mỗi GPU, nhanh chóng làm cạn kiệt nguồn cung bộ nhớ toàn cầu và đẩy giá DRAM cho máy chủ tăng mạnh.
- Cloud & dịch vụ web: Các dịch vụ suy luận AI (như ChatGPT, Bing Chat) kết hợp với sự tăng trưởng của hyperscaler đòi hỏi hệ thống máy chủ quy mô rất lớn, cho phép các nhà cung cấp cloud hấp thụ chi phí bộ nhớ cao hơn và tiếp tục làm nhu cầu tăng thêm.
- Hạ tầng mạng & edge: 5G/6G, edge computing và các thiết bị mạng thế hệ mới yêu cầu dung lượng bộ nhớ cao hơn trên mỗi đơn vị băng thông, tạo thêm nhu cầu bổ sung song song với AI.
- PC & Gaming: Dù không còn là động lực chính, thị trường PC và gaming vẫn bị ảnh hưởng bởi nguồn cung thắt chặt, với giá DRAM tăng mạnh và khả năng tiếp cận sản phẩm bán lẻ giảm.
- Smartphone, ô tô & IoT: Việc phổ biến LPDDR5X trên smartphone cao cấp, cùng nhu cầu bộ nhớ tăng trong các hệ thống ô tô, VR/AR và IoT, tiếp tục tạo áp lực lên thị trường vốn đã hạn chế nguồn cung.
- Thiết bị điện tử khác: Laptop, TV thông minh, router, máy chơi game và các thiết bị phụ thuộc DRAM khác đang đối mặt với chi phí cao hơn và chậm trễ nguồn cung. Khi các kit DDR3/4 trở nên khan hiếm, một số đợt sản xuất bị trì hoãn hoặc đội chi phí, với nhiều OEM cho biết việc thu mua bộ nhớ đã trở thành nút thắt vào cuối năm 2025.
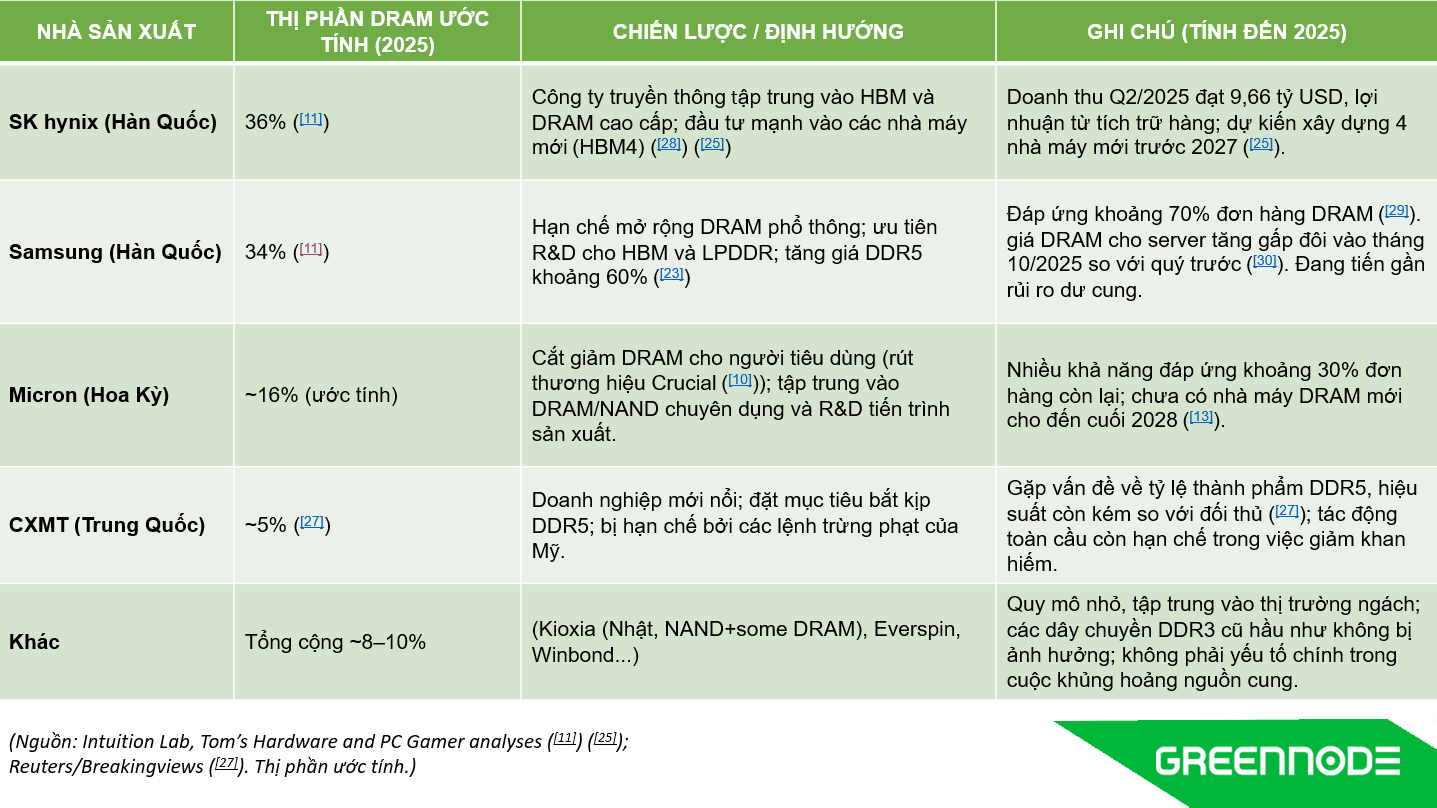
Bảng dưới đây tóm tắt các nhà sản xuất lớn, thị phần ước tính đến Q2/2025, và định hướng chiến lược của họ. (Nguồn: Instuition Lab):
Ảnh hưởng tới chiến lược CNTT doanh nghiệp
- Chuyển đổi hạ tầng on-prem lên hạ tầng đám mây: Việc chuyển workload lên hạ tầng cloud như GreenNode giúp doanh nghiệp giảm rủi ro trước biến động giá phần cứng mà vẫn duy trì hiệu năng ổn định trên các nền tảng cloud cao cấp.
- Lập kế hoạch cho biến động giá: Bộ nhớ không còn là một thành phần chi phí ổn định. Trong năm 2026, RAM cần được xem là yếu tố chi phí biến động, đòi hỏi sự linh hoạt trong ngân sách và kế hoạch hạ tầng.
- Tối ưu nền tảng hiện có: Khi điều kiện kỹ thuật cho phép, việc tiếp tục khai thác các môi trường DDR4 hiện hữu có thể là lựa chọn tiết kiệm chi phí, tránh việc chuyển đổi quá sớm sang các hệ thống DDR5 được cấu hình tối đa.
- Áp dụng lộ trình mở rộng theo giai đoạn: Các dự án nâng cấp bộ nhớ quy mô lớn nên được triển khai theo từng bước — bắt đầu với cấu hình nền tảng hợp lý, sau đó mở rộng dung lượng khi workload, ngân sách và điều kiện thị trường phù hợp.
- Phân kỳ cho các workload “ngốn RAM”: Với ảo hóa, cơ sở dữ liệu, AI và phân tích in-memory, việc lập kế hoạch dung lượng theo các mốc (ví dụ 128 GB → 256 GB → 512 GB) giúp duy trì khả năng mở rộng mà không phải đầu tư ngay vào cấu hình đỉnh tại thời điểm giá kém thuận lợi.
*Đọc thêm: Beyond the 50% Surge: Why Server Inflation is the New Enterprise Risk
Hỗ trợ từ GreenNode
Với vai trò là Nhà cung cấp dịch vụ Cloud (CSP), GreenNode liên tục theo dõi xu hướng giá bộ nhớ toàn cầu, các ràng buộc về nguồn cung và tín hiệu thị trường. Từ đó, chúng tôi chuyển hóa dữ liệu thị trường thành tư vấn thực tiễn, giúp khách hàng lựa chọn nền tảng cloud, cấu hình bộ nhớ và thời điểm triển khai phù hợp, đảm bảo dự án vừa hiệu quả về kỹ thuật vừa dễ dự đoán về tài chính.
Dù bạn đang:
- Mở rộng workload trên DDR4 hay cân nhắc chuyển sang DDR5
- Lập kế hoạch cho hệ thống ERP hoặc cơ sở dữ liệu mới và cần dự toán RAM thực tế
- Triển khai workload AI hoặc hệ thống GPU và muốn tránh tình trạng thừa hoặc thiếu tài nguyên.
GreenNode có thể đánh giá nhu cầu, so sánh các lựa chọn nền tảng và thiết kế chiến lược compute theo từng giai đoạn, cân bằng giữa hiệu năng, khả năng mở rộng và chi phí — đồng thời giảm thiểu rủi ro từ biến động giá RAM hiện tại. Liên hệ GreenNode ngay hôm nay để được tư vấn miễn phí!
